
出品:新浪财经上市公司商榷院
作家:渚
2026年6月26日,大秦数字动力时间股份有限公司(以下简称“大秦数能”)初次向联交所主板提交上市恳求,国泰海通为独家保荐东谈主。
大秦数能收入高度依赖外洋商场,欧洲单一区域孝敬六成收入,销售渠谈险些所有绑定分销商。呈报期内,公司事迹呈现极点V型走势:2023年和2024年因碳酸锂高位囤货、欧洲需求走弱,大额计提存货减值,相连两年大额亏空,毛利率最低跌至-19.9%;直至2025年沿途高价旧存货清库,重叠工生意储能放量、汇兑收益加持才实现扭亏,但净利率仅5%,毛利率、研发干预力度显赫弱于念念格新能、艾罗动力等同业。
此外,大秦数能存在早期股份代持历史,实控东谈主理股聚积度高,内控、公司惩办仍有待完善;策划层面同期面对居品不竭降价、上游电芯老本波动、分销商流失加重、外洋汇率波动等多重风险。
历史上存在股份代持 递表前两鼓舞清仓离场
大秦数能诞生于2017年,是国内最早布局外洋储能商场的企业之一,弥远深耕外洋储能商场,开发了自主品牌Dyness,公司中枢团队成员均来自行业头部公司,具备深厚的储能系统(ESS)开发教育。现在,大秦数能已接踵推出全场景的储能居品,渐渐构建起公共化的销售、研发和出产运营体系,在户用及工生意储能领域打造兼具安稳性和竞争才气的各别化居品矩阵。
本次IPO前,大秦数能创举东谈主、董事会主席、扩充董事兼总司理柳扬径直持有41.10%的股份,并通过担任苏州溱湖畔、天河江泽及楠樟梓椆的粗豪搭伙东谈主波折按捺17.94%的职权,共计掌控公司约59.04%的表决权。在董事会层面,柳扬的堂弟柳金山担任公司扩充董事、副总司理兼董事会通知。
 源头:天眼查
值得一提的是,中金公司四肢中金上汽和中金智科的粗豪搭伙东谈主,划分持有其0.2216%和0.9806%职权(未计入穿透持股)。而中金上汽和中金智科共计持有大秦数能3.19%的股份。本年7月10日,大秦数能新委任中金公司为公司举座合作东谈主。
大秦数能历史上曾存在股权代持安排。公司诞生初期,由柳扬的支属文发宏代其持有70%的股权。2018年8月,童建成以80万元收购公司4%的股权,并由柳扬代为持有;同庚9月,李东升将其持有24%股份无偿转让给文发宏,至此文发宏代持比例提高至94%。
为捣毁上述股权代持安排,2019年8月,文发宏将其持有的公司94%股份无偿转让给柳扬。2023年5月,柳扬亦将其持有的天河江泽44.44%股权无偿转让给童建成。现在,童建成除波折持有公司股份外,还担任扩充董事兼销售总监。
2022年至2023年,大秦数能累计完成四轮融资,召募资金达11.33亿元。C轮融资后,公司估值约为47.05亿元,较数月前的B轮融资增长了51.77%。但在此之后,公司堕入了长达三年的融资空窗期。
 源头:《对于大秦数字动力时间股份有限公司初次公开刊行股票并上市相通职责默契情况呈报(第十一期)》
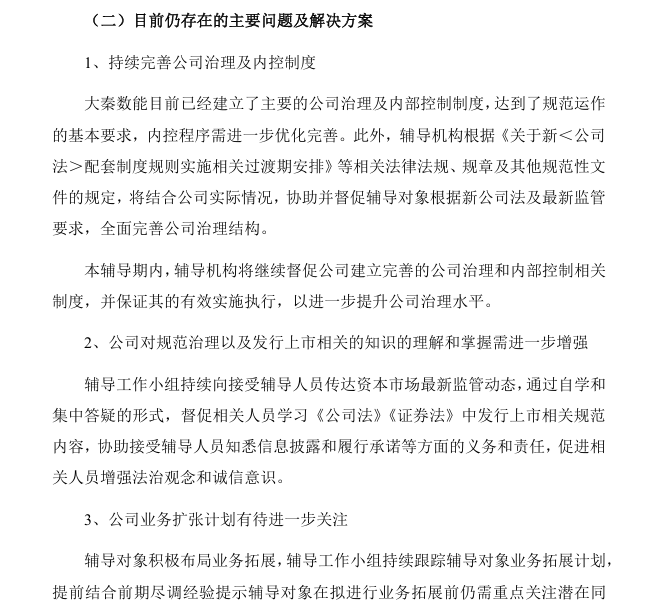
在赴港上市前,大秦数能原规划在深交所上市。2023年7月,公司与海通证券(现国泰海通)签署相通条约,法例本年4月,共完成了十一期上市相通。在最近一期相通默契呈报中,国泰海通指出公司现在仍存在三项主要问题:内控圭表需进一步优化完善;公司对范例惩办及刊行上市联系常识的知晓和掌持需进一步增强;公司业务扩张规划有待进一步温雅。
跟着公司阻隔A股上市相通,已有两名投资者接踵套现离场。2026年3月,路威凯腾将其持有的公司142.86万股股份转让给苏创智荟、苏创中荷及湖北优山,共计套现约7000万元,较运转老本盈利16.50%。同庚6月,天津华秦将其持有的公司沿途71.43万股股份转让给浏阳高创基金,套现3720.66万元,收益率约24%。
 源头:36氪
公开尊府自满,路威凯腾是公共最大专注于枉然行业的私募股权投资不断机构,附庸于LVMH集团旗下,2016年由L Capital与好意思国Catterton统一组建。2023年6月,路威凯腾向大秦数能投资6000万元。彼时,路威凯腾亚洲基金不断搭伙东谈主陈悦示意:“咱们相等看好大秦数能将来的发展势能,将借助路威凯腾公共影响力以及在公共双碳蓄意的实践教育匡助大秦数能加速公共化布局,雄厚行业最初地位。”
三年时光流转,路威凯腾为何领受在大秦数能IPO前夜退出?对大秦数能将来发展前程的判断是否已发生变化?
靠以价换量增收 曾因存货减值巨亏 时间壁垒是否安详?
2023年至2025年,大秦数能的收入划分为7.2亿元、7.3亿元、25.3亿元。按业务板块来看,户用ESS的收入划分为7.2亿元、6.3亿元、19.1亿元,占总收入的比重划分为99.3%、85.3%、75.7%,呈逐年下滑趋势。
工生意ESS生意化起步较晚,2023年实现首批居品出货,曩昔收入仅159.9万元。但该居品收入增长迅猛,2024年和2025年划分达到8940.3万元、6.0亿元,同比增长5491.2%、574.9%,收入占比从最早的0.2%攀升至23.9%。
不外,大秦数能收入增长依赖以价换量的销售策略。2023年至2025年,户用ESS的平均售价划分为1.3元/Wh、0.9元/Wh、0.8元/Wh,工生意ESS的平均售价划分为1.2元/Wh、1.2元/Wh、1.0元/Wh,均呈逐年下滑趋势。
大秦数能在招股书中坦言,“咱们的行业面对狠恶的订价压力。跟着下贱ESS支配的补贴减少及越来越多地区逐步达到电网平价,太阳能光伏与储能的老本以及逆变器等居品的举座商场价钱均不竭面对下降压力,而来自其他业内参与者的竞争已加重。固然咱们不测参与价钱战,但无法保证该等政策目的将取得凯旋,或咱们的居品将取得弥散的商场招供。”
四肢ESS集成商,大秦数能的毛利实质上取决于电芯、逆变器等原材料老本与终局售价之间的差额。上游电芯价钱受碳酸锂等资源品价钱影响剧烈波动,而下贱售价则紧跟商场供需及政策变化。这使得其毛利率模子极不安稳,容易堕入高价库存与需求下滑的双重挤压窘境,并径直演变为存货减值风险。
 源头:大秦数能招股书
2022年和2023年,大秦数能在碳酸锂价钱处于历史高位时采购巨额电芯,并使用这批高价电芯在2022年至2025年间出产了28.4万台户用ESS电板,招股书称之为“旧有存货”。
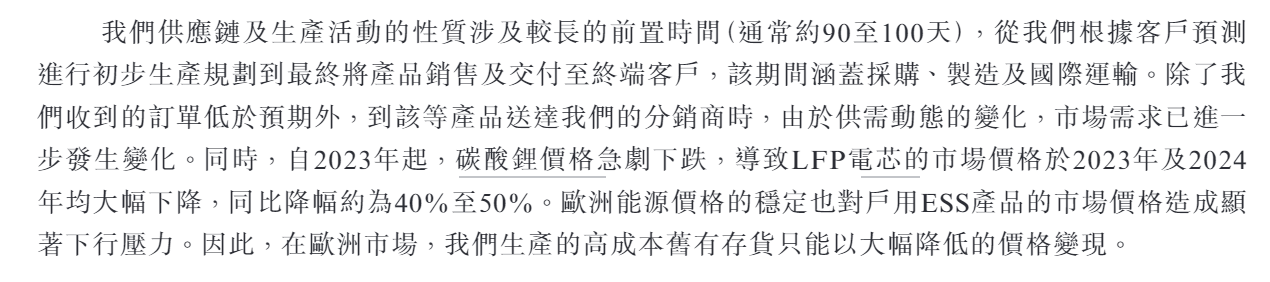
重金押注之后,商场却顿然转向。一方面,欧洲分销商基于乐不雅瞻望所下的订单,推行齐备情况远不足预期,导致通盘欧洲户用储能商场供过于求;另一方面,自2023年起,碳酸锂价钱急剧着落,导致LFP电芯的商场价钱在2023年和2024年均大幅下降,同比降幅约为40%至50%。
最终,大秦数能那批用“山顶价”造出来的电板,只不错廉价在欧洲商场甩卖。
 源头:大秦数能招股书
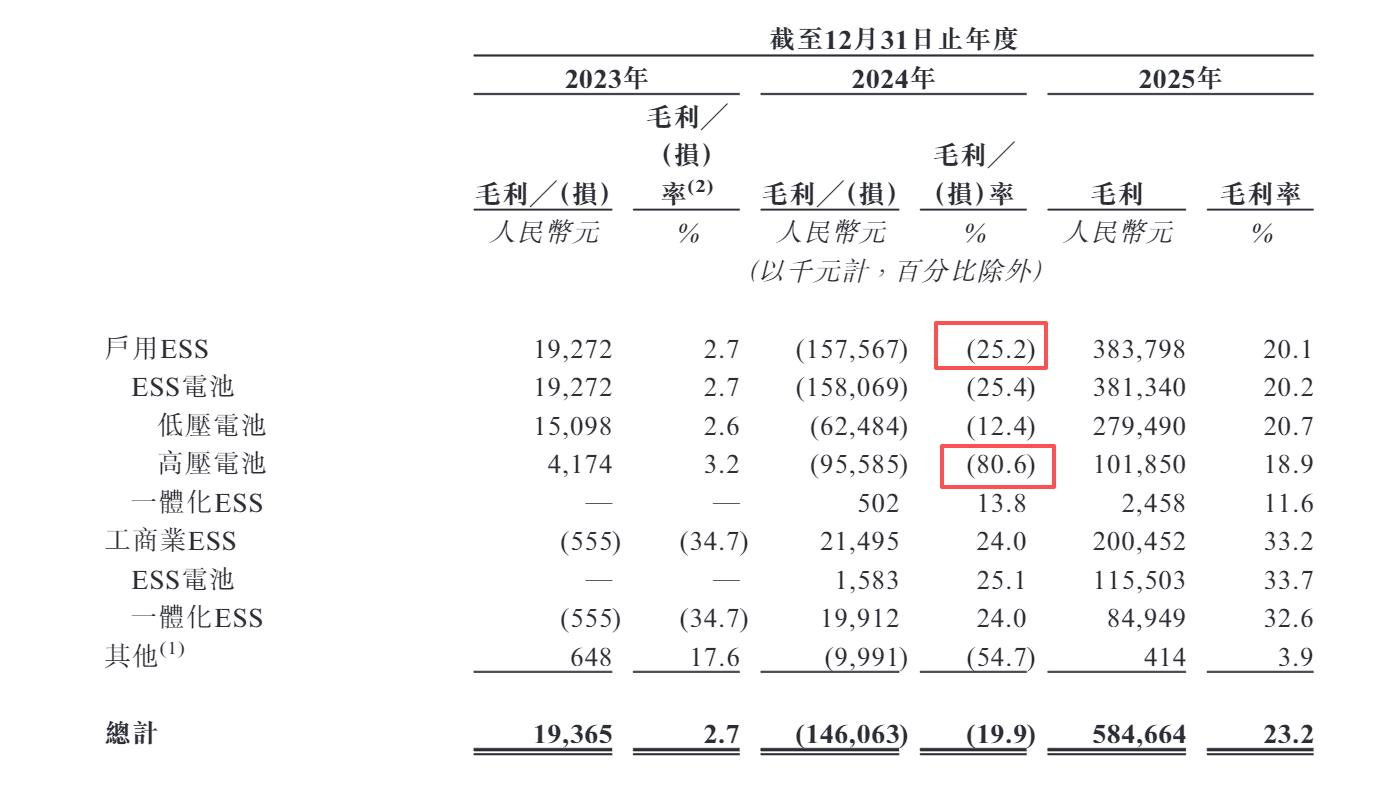
2023年,公司廉价甩卖了11.4万台旧有存货,并对未售出的15.3万台计提了4700万元的存货减值。
2024年,再甩卖10.8万台,仅这部分就录得毛损1.3亿元,剩余6万台再度计提减值8140万元。重叠赐与分销商的价钱优惠,最终导致全年毛利率骤降至-19.9%,其中高压电板毛利率甚而低至-80.6%。
2025年,大秦数能清掉了终末6万台旧有存货,产生毛损3160万元;到2025年末,所有旧有存货已清零,自此不再计提减值。
从业务内容来看,大秦数能是典型的轻钞票品牌集成商。它的价值创造,在于洞悉外洋家庭用户需求,快速界说出有竞争力的居品组合,并通过分销商渠谈卖出去。这种阵势决定了其资源设立是“重销售、轻研发”的。
2023年至2025年,大秦数能的研发用度划分为5852.7万元、8163万元、1.0亿元,远低于同期收入增速;研发用度率划分为8.1%、11.1%、4.1%,呈昭着的倒“V”走势,2025年同比大幅下滑7个百分点。同期,销售用度划分为9019.2万元、1.3亿元、2.0亿元,险些等同于研发用度和不断用度之和;销售用度率划分为12.48%、17.62%、7.75%,2025年虽同比大幅回落,但仍远高于研发用度率。
与之形成澄澈对比的是,艾罗动力的研发用度率高达6.15%、15.66%、14.89%,2025年仅小幅回落,总体上呈昭着增长趋势。此外,念念格新能三年累计干预研发用度9.7亿元,约是大秦数能的4倍,即就是收入快速彭胀的2025年,其研发用度率仍比大秦数能跨越1.4个百分点。
 源头:新浪财经
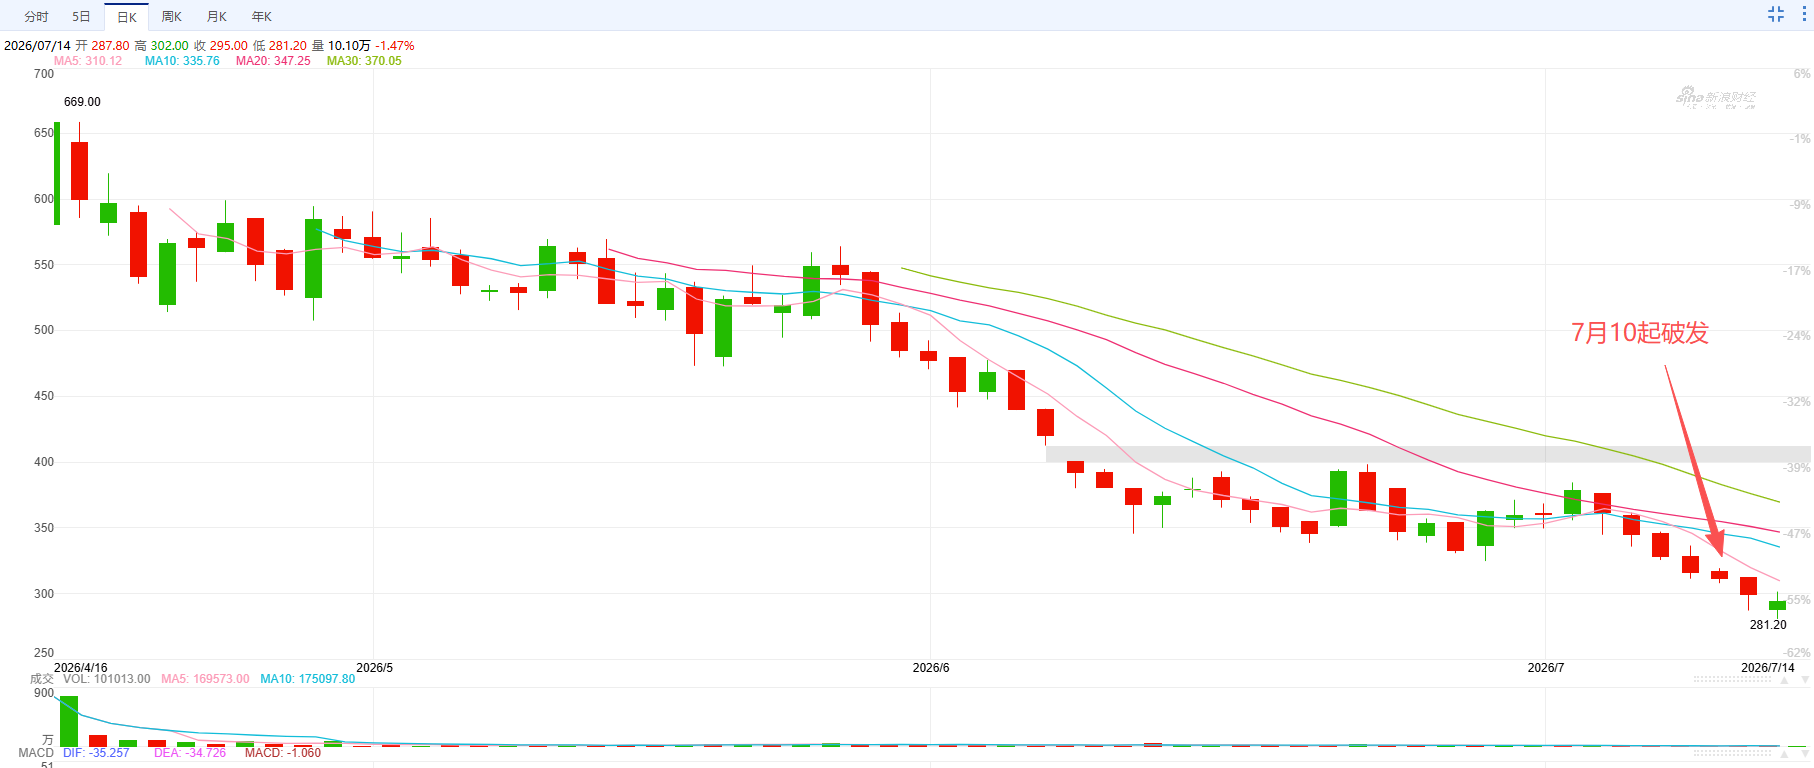
更为要害的是,港股商场对ESS企业的估值正在飞速回调。念念格新能于本年4月在联交所主板上市,首发价钱为324.2港元/股。挂牌当日,念念格新能以581港元/股高开,最终收报654.805港元/股,涨幅卓越103%。但好景不常,念念格新能股价尔后堕入漫长的调换期,法例7月14日已深度破发,较上市首日“腰斩”。
新浪财经自满,念念格新能最新TTM市盈率为22.7倍。据此测算,大秦数能表面估值约为28.4亿元。但接洽到两边在基本面、时间壁垒等方面的差距,商场不时还会赐与较大幅度的折价。
销售渠谈险些所有与与外洋分销商绑定
大秦数能绝大部分收入来自欧洲商场,尤其是德国、英国、荷兰等高电价、高补贴地区。这是一个由动力危险和政策补贴共同催生的商场,一朝欧洲电价回落、补贴退坡或政策调换,其终局需求将面对断崖式着落。
2023年至2025年,大秦数能自欧洲商场产生的收入从1.4亿元激增至15.4亿元,占总收入的比重从19.9%稳步提高至61%,已成为公司业务拓展的中枢区域。
 源头:大秦数能招股书
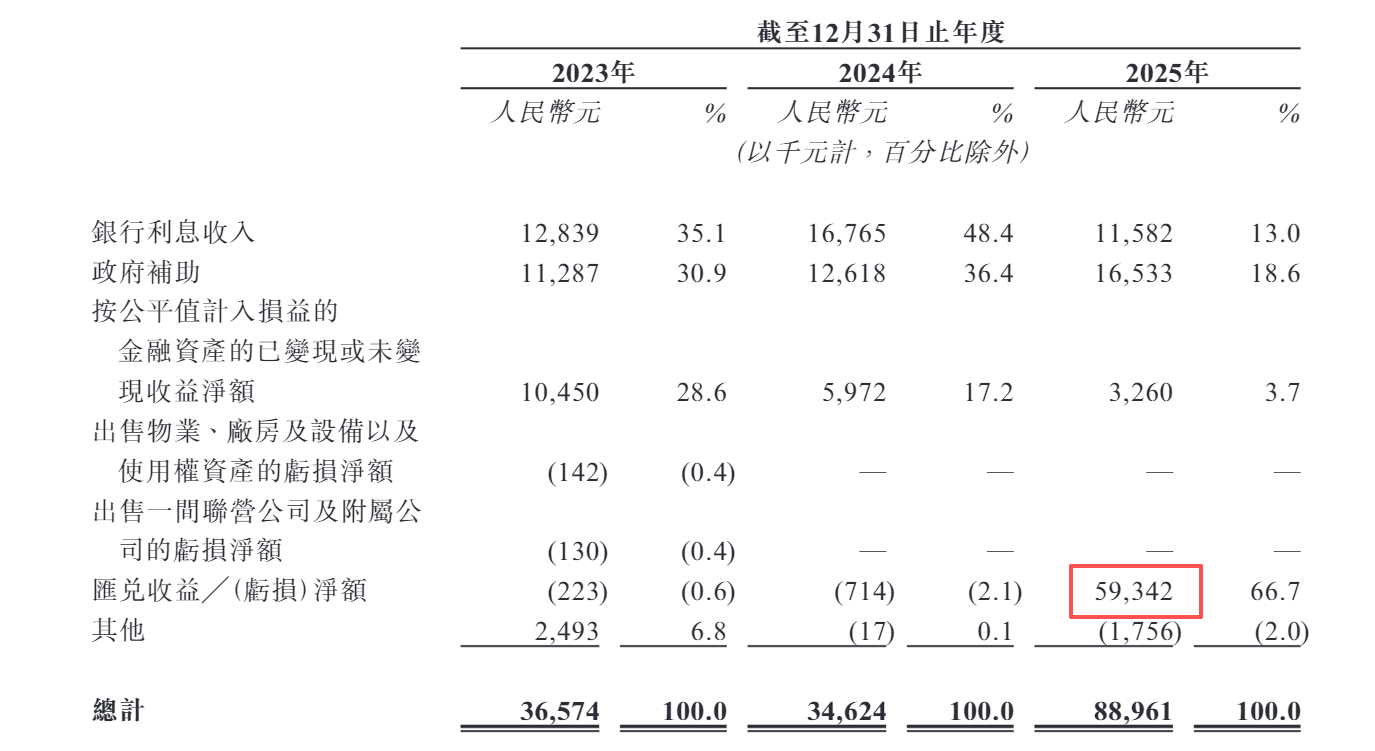
但外洋收入越高,汇率风险越重。2025年,公司录得汇兑收益5930万元,而曩昔净利润只消1.3亿元。可见,利润里有特殊一部分是汇率挣来的。倘若东谈主民币增值,或者欧元、好意思元等外汇波动标的回转,大秦数能的报表弹性会飞速变成报表压力。
 源头:大秦数能招股书
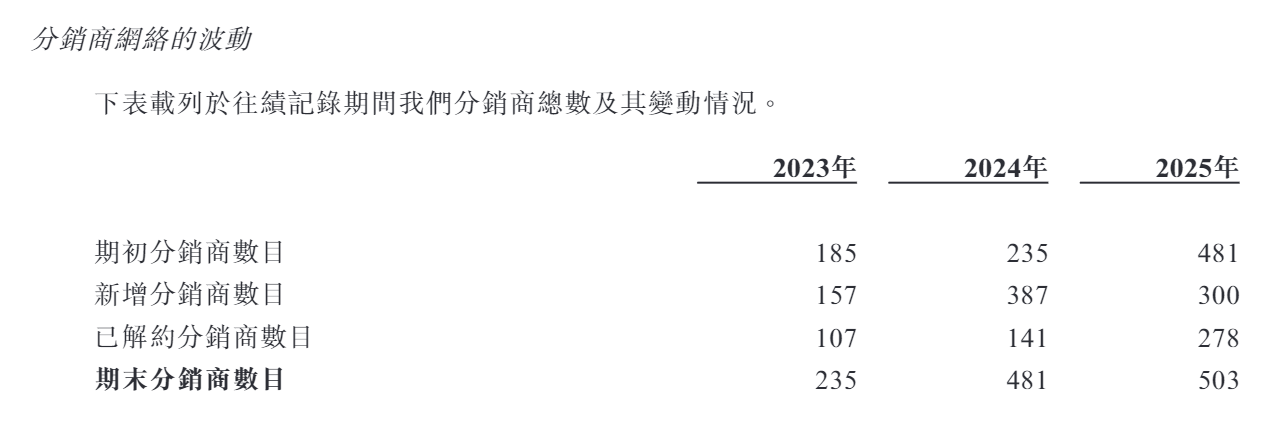
除越来越依赖欧洲商场外,大秦数能的销售渠谈险些所有与分销商体系绑定。2023年至2025年,分销商销售占比划分高达86.4%、92.5%、98.2%。但分销商数目波动剧烈,同期划分解约107家、141家、278家,呈逐年快速增长趋势,而2025年新增分销商数目同比减少22.5%。
据业内东谈主士显露,户用储能属于典型的B2B2C阵势,价值链或然为:品牌商(大秦数能)→分销商/入口商→装配商→终局家庭用户。在这个链条中,越围聚终局,议价权越强。而欧洲商场上分布的装配商属于稀缺资源,掌持着对终局用户的保举权。
四肢品牌商,大秦数能不得不给分销商预留出具有蛊卦力的利润空间,导致整条价值链的利润大头,被分销和装配局势吃掉,径直锁死了大秦数能本人的出厂价和毛利率上限。一朝竞争敌手给出更高的渠谈返点或更低报价,分销商的“赤忱度”便会大幅下滑。
大秦数能我方也承认,“咱们亦可能面对生意压力,需要提供价钱优惠、销售奖励、将来价钱下调或其他救援,以协助计帐存货或向终局用户实现销售,即使合约并无章程咱们必须如斯。任何该等行动均可能裁汰咱们的平均售价、压缩咱们的利润率,并对咱们的收入、盈利才气及策划事迹变成不利影响。”
此外,大秦数能四肢品牌方,很可能对终局商场的简直水温是隔着一层雾的。分销商会字据我方对商场的预判和财务蓄意下订单,这种订单具有放大效应。一朝商场转冷,分销商削减订单、消化库存,对于品牌商而言就是“订单瞬息断崖式清除”,而此时其本人出产规划已排好,原材料已备足,将立即堕入制品和原材料的存货积压与广漠减值风险之中。2022年至2024年,大秦数能就曾遭逢这种情况。
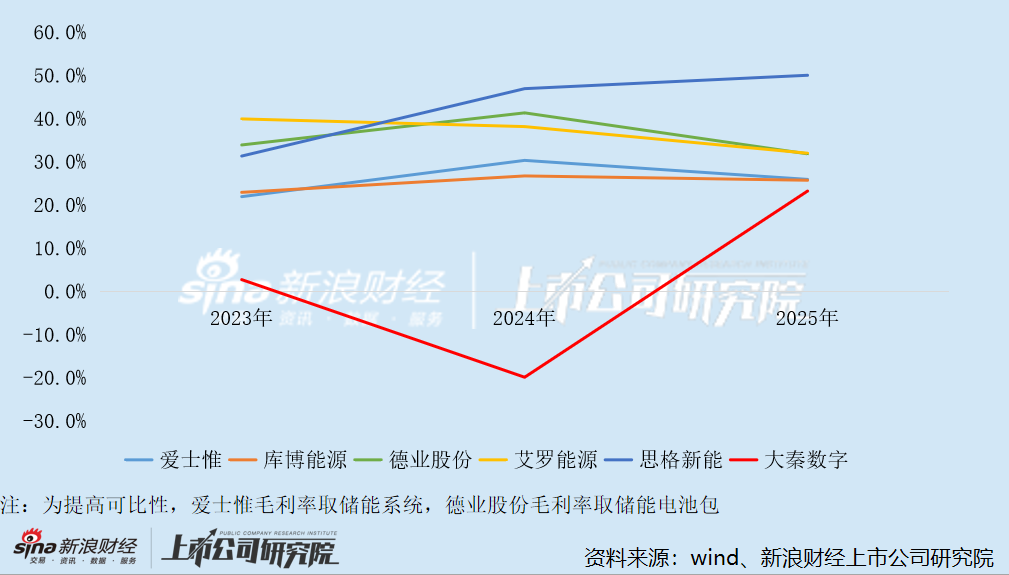
受前述要素空洞影响,大秦数能2025年的毛利率虽已转正,但仍远低于同业业可比公司,净利率更是低至5%。同期,艾罗动力户用ESS及工生意ESS的毛利率划分为34.5%、37%,较大秦数能同类居品划分跨越14.4个百分点、3.8个百分点。念念格新能的毛利率更是从31.3%攀升至50.1%,较大秦数能跨越约27个百分点。此外,相通处于IPO冲刺阶段的爱士惟、德业股份和库博动力,其ESS居品的毛利率均显赫高于大秦数能。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:公司不雅察开云kaiyun体育